ย้อนดูไฟไหม้โรงงานศรีนานาพรฯ สาย 5: แยกค่าซ่อมกับเงินที่ต้องใช้ระหว่างหยุดผลิต
ไฟไหม้โกดังและอาคารผลิตขนมของศรีนานาพร มาร์เก็ตติ้ง พุทธมณฑลสาย 5 เมื่อ 7 กันยายน 2569 บริษัทระบุว่าควบคุมเพลิงได้ในช่วงเช้า เหตุนี้สะท้อนทั้งความเสี่ยงต่อทรัพย์สินและเงินสดที่กิจการต้องเตรียมระหว่างหยุดงาน
เกิดเหตุ · ตรวจข้อมูล
เปิดสถานที่ใน Google Maps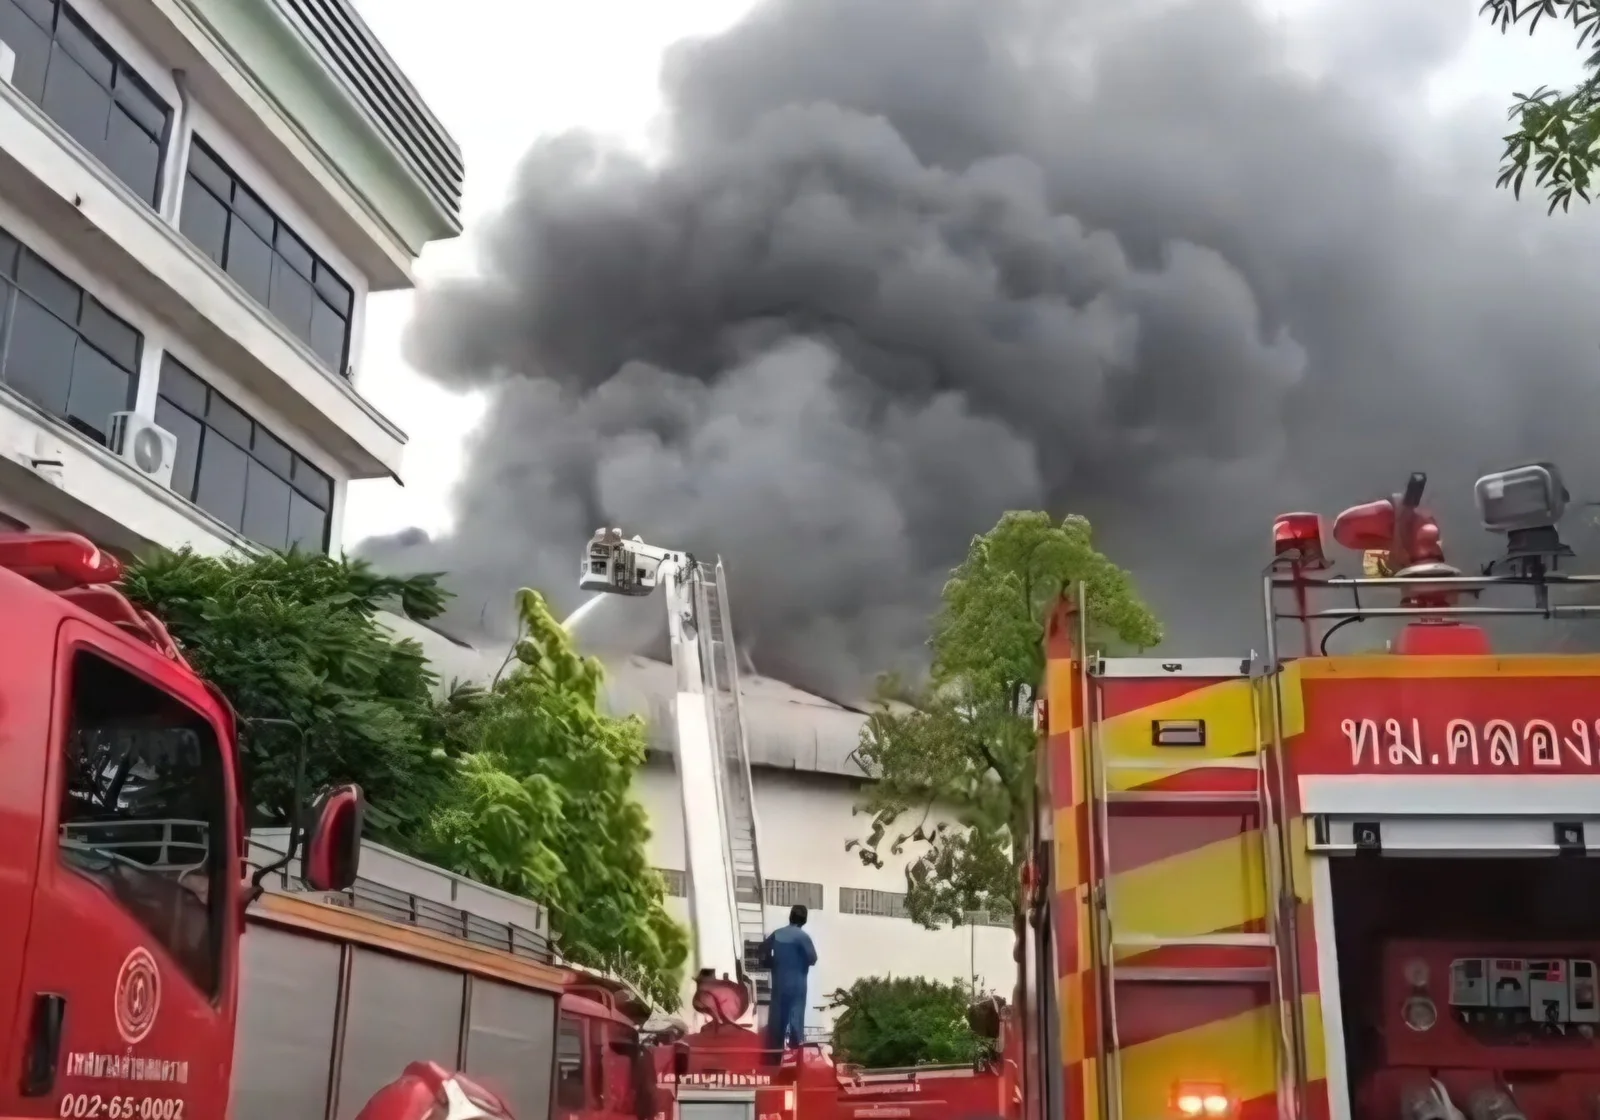
รถดับเพลิงในพื้นที่โรงงาน ตามภาพข่าวไทยโพสต์วันที่ 7 กันยายน 2569
ภาพ: ไทยโพสต์ · ข่าวต้นทางสรุปเหตุการณ์
เมื่อวันที่ 7 กันยายน 2569 เวลาประมาณ 07.05 น. เกิดเพลิงไหม้โกดังคลังสินค้าและอาคารผลิตขนมขาไก่และน่องไก่ของบริษัท ศรีนานาพร มาร์เก็ตติ้ง จำกัด (มหาชน) ภายในโรงงานซอยสุขาภิบาล 2 พุทธมณฑลสาย 5 ตำบลอ้อมน้อย จังหวัดสมุทรสาคร
เจ้าหน้าที่ดับเพลิงจากอ้อมน้อยและพื้นที่ใกล้เคียงเข้าฉีดน้ำควบคุมเพลิง พร้อมหล่อเย็นถังแก๊สใกล้จุดเกิดเหตุ บริษัทแจ้งต่อตลาดหลักทรัพย์ฯ ว่าควบคุมเพลิงได้เมื่อ 08.30 น. และเบื้องต้นไม่มีผู้ได้รับบาดเจ็บหรือเสียชีวิต
บริษัทระบุว่าได้ทำประกันคุ้มครองทรัพย์สินและสินค้าไว้แล้ว และจะร่วมกับบริษัทประกันภัยและหน่วยงานที่เกี่ยวข้องประเมินความเสียหายและดำเนินการตามขั้นตอนต่อไป
มุมมอง BCR: ธุรกิจของคุณควรดูอะไรจากเหตุนี้
กิจการอาหารควรแยกสินค้าและวัตถุดิบออกจากอาคารและเครื่องจักร เพราะต้องตรวจทั้งสภาพทรัพย์สินและคุณภาพสินค้า ก่อนตัดสินใจนำกลับมาใช้หรือจำหน่าย
เอกสารเริ่มต้นอาจเป็นเลขล็อต วันผลิต ใบซื้อ และจำนวนสินค้าที่มีอยู่ใกล้วันเกิดเหตุ หากข้อมูลไม่ครบ ให้จดแยกว่ารายการใดตรวจนับได้และรายการใดต้องหาเอกสารเพิ่ม
ทำงบสองส่วน: ค่าซ่อมหรือทดแทนทรัพย์สิน และเงินที่ต้องใช้ระหว่างหยุดผลิต เช่น ค่าใช้จ่ายคงที่ ค่าขนส่งเพิ่ม หรือค่าจ้างผลิตทดแทน พร้อมตรวจไม่ให้รายการเดียวกันถูกนับซ้ำ
คำชี้แจงของบริษัทว่ามีประกันเป็นข้อมูลของผู้เอาประกัน ณ วันที่รายงาน การพิจารณาจ่ายจริงยังต้องตรวจทรัพย์สิน ความเสียหาย และเงื่อนไขกรมธรรม์ ไม่อาจสรุปจากวงเงินที่กล่าวในข่าวเพียงอย่างเดียว
สำหรับ SME ลองวางแผนว่าหากหยุดผลิต 7 วัน 30 วัน หรือ 60 วัน จะส่งมอบงานและจ่ายค่าใช้จ่ายอย่างไร จากนั้นใช้แผนนี้คุยเรื่องประกันธุรกิจหยุดชะงักและทางเลือกสำรอง
เรื่องประกันที่ควรเช็ก
- วัตถุดิบ สินค้าระหว่างผลิต และสินค้าสำเร็จรูปถูกระบุอย่างไร
- มีเงื่อนไขเรื่องคุณภาพสินค้า การปนเปื้อน หรือค่าใช้จ่ายทำลายสินค้าที่ต้องอ่านเพิ่มหรือไม่
- ค่าใช้จ่ายผลิตหรือขนส่งทดแทนต้องเข้าเงื่อนไขใดจึงพิจารณาได้
- วงเงินและระยะเวลาชดใช้สำหรับธุรกิจหยุดชะงักต่างจากประกันตัวทรัพย์สินอย่างไร
ฐานคำนวณและขอบเขตประมาณการ
ประมาณการและวิธีคำนวณ
ประมาณการเงินสดที่กิจการ SME ตัวอย่างต้องเตรียมเมื่อหยุดดำเนินงาน 30 วัน แยกค่าใช้จ่ายคงที่และค่าใช้จ่ายเพิ่มเติม
เลื่อนตารางในแนวนอนเพื่อดูตัวเลขครบทุกคอลัมน์
| รายการ / สมมติฐาน | จำนวน | ต้นทุนต่อหน่วย (บาท) | สัดส่วนที่ใช้ (%) | จำนวนเงิน (บาท) |
|---|---|---|---|---|
| ค่าใช้จ่ายคงที่ที่ยังต้องจ่ายสมมติหยุดงาน 30 วัน และยังมีค่าใช้จ่ายคงที่วันละ 40,000 บาท | 30วัน | 40,000 | 100 | 1,200,000 |
| ค่าขนส่งและจัดหาทดแทนเพิ่มเติมสมมติค่าใช้จ่ายเพิ่มวันละ 10,000 บาท ระหว่างช่วงเดียวกัน | 30วัน | 10,000 | 100 | 300,000 |
| รวมเฉพาะรายการในตาราง ปัดแต่ละรายการเป็นบาทเต็ม | 1,500,000บาท | |||
ฐานคำนวณ: ปริมาณ ราคา และสมมติฐานที่ระบุในตาราง
ขอบเขตและสมมติฐาน
- ตัวอย่างใช้ค่าใช้จ่ายคงที่วันละ 40,000 บาท และค่าใช้จ่ายเพิ่มวันละ 10,000 บาท
- คำนวณระยะเวลา 30 วัน โดยแยกรายการไม่ให้ค่าใช้จ่ายเดียวกันถูกนับซ้ำ
รายการที่ไม่ได้รวมในยอดนี้
- ค่าซ่อมอาคาร เครื่องจักร และสินค้าคงคลัง
- รายได้และกำไรที่ลดลง
สิ่งที่เจ้าของกิจการเริ่มทำได้
- แยกเอกสารสต็อกแต่ละล็อตและสถานที่เก็บ
- จดค่าใช้จ่ายที่ต้องจ่ายต่อเมื่อหยุดผลิต
- ขอผู้เสนอประกันอธิบายความต่างระหว่างประกันทรัพย์สินกับธุรกิจหยุดชะงัก
- ทำรายการผู้รับจ้างหรือสถานที่สำรองที่ติดต่อได้จริง
อ่านต่อให้เข้าใจเรื่องประกัน
อ่านข้อยกเว้นและเงื่อนไขให้ชัด
แหล่งข้อมูลและการอัปเดต
SNNP ผ่านตลาดหลักทรัพย์แห่งประเทศไทย · เผยแพร่ 7 กันยายน 2569
ไทยโพสต์ · เผยแพร่ 7 กันยายน 2569
เรียบเรียงโดยมี AI ช่วย และผ่านการตรวจของ BCR ก่อนเผยแพร่ · ฉบับที่ 5
: เปลี่ยนตัวอย่างคำนวณเป็นตารางแยกรายการ จำนวน ต้นทุนต่อหน่วย สัดส่วน และยอดรวม โดยคงสถานะเป็นข้อมูลสมมติ
: ตรวจแหล่งข่าวซ้ำและปรับภาษาให้เจ้าของกิจการอ่านง่าย คงตารางคำนวณเดิม
: เพิ่มภาพเหตุการณ์จริง พร้อมคำบรรยาย เครดิต และลิงก์ต้นทาง เนื้อหาข่าวและสมมติฐานเดิมไม่เปลี่ยน
: เรียบเรียงสรุปเหตุการณ์จากหลายแหล่งและปรับคำอธิบายประมาณการให้กระชับ
BCR สรุปข้อมูลจากแหล่งข่าวและวิเคราะห์ประเด็นประกันภัยสำหรับผู้ประกอบการ